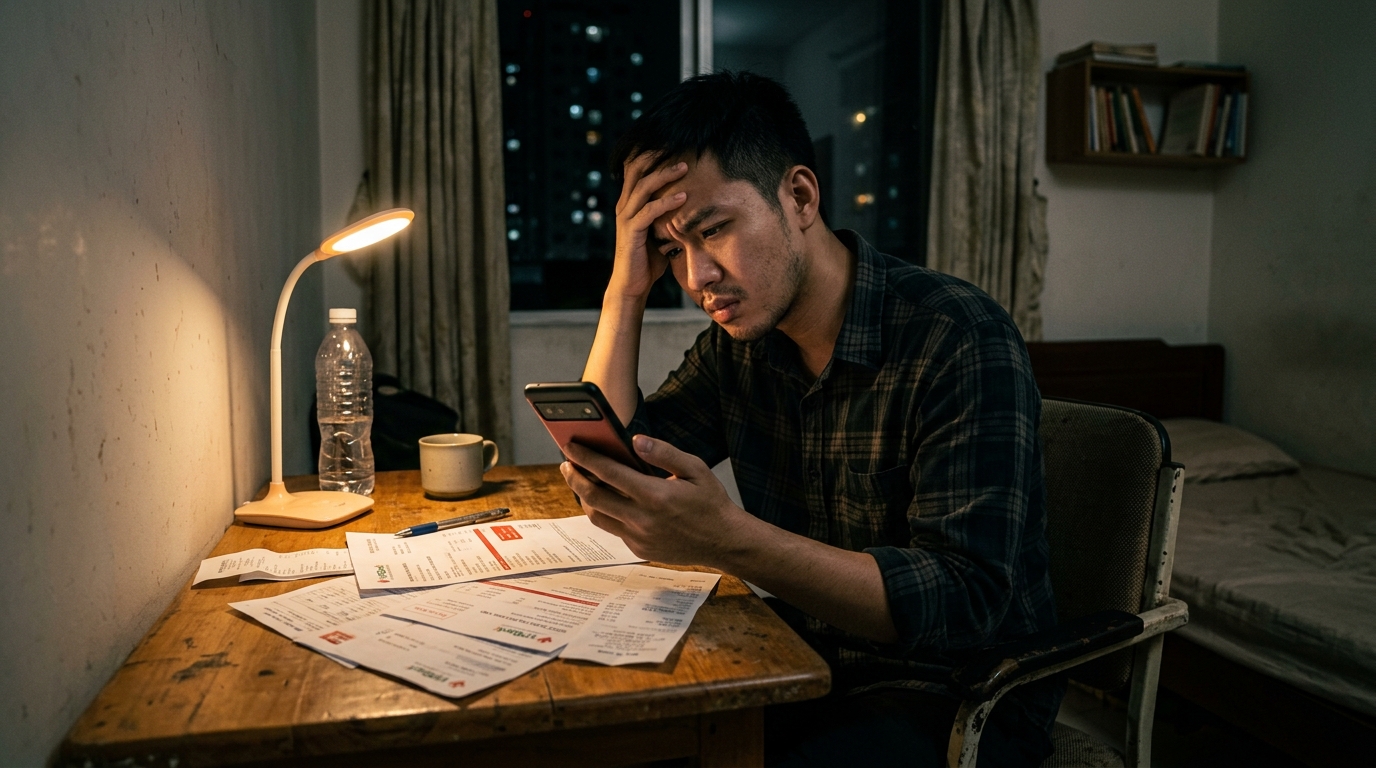
Đồng hồ điểm 21:30 trong căn phòng trọ nhỏ. Tin nhắn từ ngân hàng và các ứng dụng tài chính rung bần bật trên màn hình điện thoại: “Kỳ thanh toán thẻ tín dụng tháng này là 8.500.000 đồng, số tiền tối thiểu cần thanh toán là 850.000 đồng”. Nhìn vào số dư tài khoản vừa nhận lương 9.000.000 đồng sáng nay, một cảm giác nghẹn ứ và hoảng loạn ập đến bóp nghẹt lồng ngực bạn.
Sau khi trừ tiền thuê phòng trọ 2.500.000 đồng, tiền ăn uống dè sẻn và khoản thanh toán nợ tối thiểu, bạn bàng hoàng nhận ra mình chỉ còn chưa đầy 1.000.000 đồng để sinh sống cho 30 ngày sắp tới. Chiếc điện thoại đời mới nhất trị giá gần 30.000.000 đồng mua trả góp 12 tháng vẫn sáng bóng trên mặt bàn. Những bộ quần áo thời thượng treo trong tủ từng giúp bạn nhận về bao lời khen ngợi của đồng nghiệp trong những buổi cà phê sang chảnh, nhưng giờ đây chúng biến thành những chiếc còng vô hình khóa chặt tự do của bạn.
Bạn không hề ăn chơi sa đọa, cũng không dính vào các tệ nạn cờ bạc. Bạn chỉ từng nghĩ đơn giản: “Mỗi tháng trả góp có vài trăm nghìn đến hơn một triệu đồng, ai chẳng mua như thế để nâng cấp bản thân”. Nhưng sau 1 năm đi làm, bạn giật mình nhận ra mình đang cày cuốc ngày đêm không phải để xây dựng tương lai, mà chỉ để làm thuê cho các ngân hàng và ứng dụng tín dụng.
Cơn say mua sắm trả góp và ảo tưởng mình đã giàu
Cạm bẫy lớn nhất của người trẻ khi mới bước chân vào đời là sự nhầm lẫn tai hại giữa hạn mức chi tiêu và tài sản thực tế của mình. Khi bạn vừa tốt nghiệp và có được một công việc văn phòng với mức lương khởi điểm 8 đến 10 triệu đồng, các tổ chức tài chính lập tức tìm đến bạn. Họ mời bạn mở thẻ tín dụng với hạn mức 20 hay 30 triệu đồng, các sàn thương mại điện tử liên tục hiển thị lời mời kích hoạt tính năng mua trước trả sau chỉ với một cú chạm tay.
Cảm giác lần đầu tiên sở hữu một khoản tiền lớn mà không cần phải đổ mồ hôi tiết kiệm mang lại một cơn say tâm lý vô cùng nguy hiểm. Khi thanh toán bằng tiền mặt, cảm giác mất tiền kích hoạt phản xạ tiếc nuối rất rõ ràng, khiến bạn phải đắn đo suy nghĩ. Nhưng khi thanh toán bằng thẻ hay ứng dụng trả góp, nỗi đau mất tiền hoàn toàn biến mất. Bạn chỉ thấy một thao tác quẹt thẻ êm ru, một dãy số trừ đi trên ứng dụng và ngay lập tức cầm về món đồ mình thích.
Ảo giác giàu có bắt đầu gieo rắc thói quen tiêu xài vượt quá năng lực kiếm tiền. Bạn bắt đầu tự thưởng cho mình những bữa ăn tại nhà hàng sang trọng, đổi sang chiếc xe tay ga đắt tiền hơn, hoặc mua sắm những món đồ công nghệ xa xỉ để bằng bạn bằng bè. Mỗi khoản trả góp chỉ vài trăm nghìn đồng một tháng nghe có vẻ vô hại, nhưng khi cộng dồn 5 đến 7 khoản khác nhau, số tiền nợ hàng tháng nhanh chóng vượt quá 50% thu nhập thực tế của bạn.
Bạn rơi vào chiếc bẫy nâng cấp mức sống quá sớm. Thay vì dùng những đồng lương đầu đời để tích lũy năng lực và xây dựng bệ đỡ an toàn, bạn lại dùng tiền vay mượn từ tương lai để trang trí cho vẻ ngoài hào nhoáng ở hiện tại. Bạn khoác lên mình hình ảnh của một người thành đạt, nhưng trong lòng luôn nơm nớp lo sợ mỗi khi chu kỳ sao kê cuối tháng cận kề.
Nguồn gốc tâm lý của thói tiêu dùng phô trương
Thói quen cắn răng quẹt thẻ hay vay nợ để sắm đồ hiệu thực ra không bắt đầu từ ngày bạn nhận được chiếc thẻ tín dụng đầu tiên. Nó bắt đầu từ đứa trẻ mười lăm tuổi năm xưa, từng cảm thấy rụt rè và tủi thân khi thấy bạn bè cùng trang lứa đi xe xịn, dùng điện thoại đắt tiền hay mặc áo quần sành điệu. Đứa trẻ ấy lớn lên với một niềm tin méo mó rằng: Nếu mình không sở hữu những món đồ đắt tiền như người ta, mình sẽ bị xem thường hoặc bị gạt ra khỏi các cuộc vui.
Khi bước vào môi trường công sở, nơi mọi người thường nhìn vào trang phục, điện thoại hay phương tiện đi lại để đánh giá vị thế của nhau, vết thương cũ ấy lại trỗi dậy mạnh mẽ. Nỗi sợ bị coi thường và khát khao được hòa nhập khiến bạn tin rằng việc sở hữu những món đồ sang chảnh là tấm vé thông hành để mua lấy sự tôn trọng của đồng nghiệp và bạn bè. Bạn tiêu tiền không phải vì món đồ đó phục vụ công việc, mà để mua một lớp vỏ bọc an toàn cho lòng tự trọng mong manh của mình.
Mạng xã hội càng thổi bùng thêm ngọn lửa sĩ diện này. Mỗi ngày lướt bảng tin, bạn bị dội bom bởi hình ảnh những người trẻ check-in ở các khách sạn sang trọng, khoe hóa đơn mua sắm hàng chục triệu đồng và cuộc sống tự do không vướng bận. Thuật toán mạng xã hội chỉ cho bạn thấy những khoảnh khắc huy hoàng nhất của người khác mà giấu đi thực tế nợ nần phía sau. Tâm trí bạn bị lừa rằng đó là tiêu chuẩn bình thường của xã hội, và nếu mình không theo kịp, mình là một kẻ thất bại thảm hại.
Bạn trở thành nạn nhân của thói quen tiêu tiền để gây ấn tượng với những người mà thậm chí bạn còn chẳng hề thích. Mua một chiếc điện thoại 30 triệu đồng để nhận về vài lời trầm trồ trong tuần đầu tiên, nhưng sau đó là 12 tháng ăn mì gói và lo âu triền miên. Đó là một sự trao đổi quá đắt đỏ và bất công cho chính sức khỏe tinh thần của bạn.
Lãi suất kép ngược chiều và cái giá của sự tự do
Trong kinh doanh và quản trị tài chính, người ta thường ca ngợi sức mạnh của lãi suất kép như một kỳ quan giúp tiền đẻ ra tiền. Nhưng trong thế giới của nợ tiêu dùng và thẻ tín dụng, lãi suất kép lại vận hành theo chiều ngược lại: Nó biến thành một chiếc cối xay khổng lồ nghiền nát mọi thành quả lao động của bạn.
Khi bạn không thể thanh toán toàn bộ dư nợ và chọn trả số tiền tối thiểu hàng tháng, bạn chính thức bước chân vào cái bẫy của các tổ chức tài chính. Mức lãi suất thẻ tín dụng hiện nay dao động từ 30% đến 45% mỗi năm, kèm theo các khoản phí phạt trả chậm đắt đỏ. Số tiền tối thiểu bạn trả mỗi tháng thực chất phần lớn chỉ đủ bù vào tiền lãi và phí phạt, trong khi nợ gốc gần như đứng yên. Một món đồ trị giá 10 triệu đồng mua trả góp, nếu chỉ trả tối thiểu, có thể khiến bạn mất đến 3 năm và phải trả thêm gần gấp đôi số tiền ban đầu.
Cái giá tàn nhẫn nhất của nợ nần vừa là hao hụt tiền bạc, vừa là đánh mất hoàn toàn quyền tự do lựa chọn của một con người. Khi gánh trên vai các khoản nợ hàng tháng, bạn không còn quyền nói lời từ chối trước những yêu cầu vô lý nơi làm việc. Bạn không dám lên tiếng phản biện khi sếp giao việc sai trái, không dám chuyển việc dù môi trường làm việc độc hại đang hủy hoại sức khỏe, bởi vì bạn biết rằng chỉ cần mất việc 1 tháng, hệ thống nợ sẽ sụp đổ và đưa bạn vào danh sách nợ xấu.
Nợ nần tước đoạt đi dũng khí thử nghiệm và cơ hội phát triển của tuổi trẻ. Bạn không dám trích tiền ra để học thêm một kỹ năng mới, không dám cùng bạn bè khởi nghiệp hay đầu tư vào các cơ hội thực tế, bởi vì toàn bộ năng lượng và tâm trí của bạn đã bị trói chặt vào những kỳ hạn thanh toán. Bạn trở thành một người làm thuê đúng nghĩa cho những món đồ kim loại vô tri mà mình từng háo hức mua về.
Ba bước tháo ngòi nổ nợ nần và lấy lại tự do tài chính
Hành trình thoát khỏi bẫy nợ tín chấp không bắt đầu bằng một phép màu hay một khoản tiền từ trên trời rơi xuống. Nó bắt đầu bằng sự can đảm dám đối diện thẳng thắn với sự thật, ngừng tự lừa dối mình và hành động quyết liệt theo 3 bước:
Bước 1: Kê khai toàn bộ các khoản nợ và khóa ngay lập tức các ứng dụng vay tiêu dùng
Điều đầu tiên bạn cần làm ngay tối nay là lấy một cuốn sổ tay hoặc mở bảng tính, ghi lại chi tiết từng món nợ: nợ thẻ tín dụng nào, nợ ứng dụng nào, nợ bạn bè bao nhiêu, lãi suất cụ thể của từng khoản là bao nhiêu phần trăm. Nhìn thẳng vào tổng số nợ có thể khiến bạn run rẩy và đau đớn, nhưng đó là hồi chuông tỉnh thức bắt buộc để bạn ngừng trốn chạy.
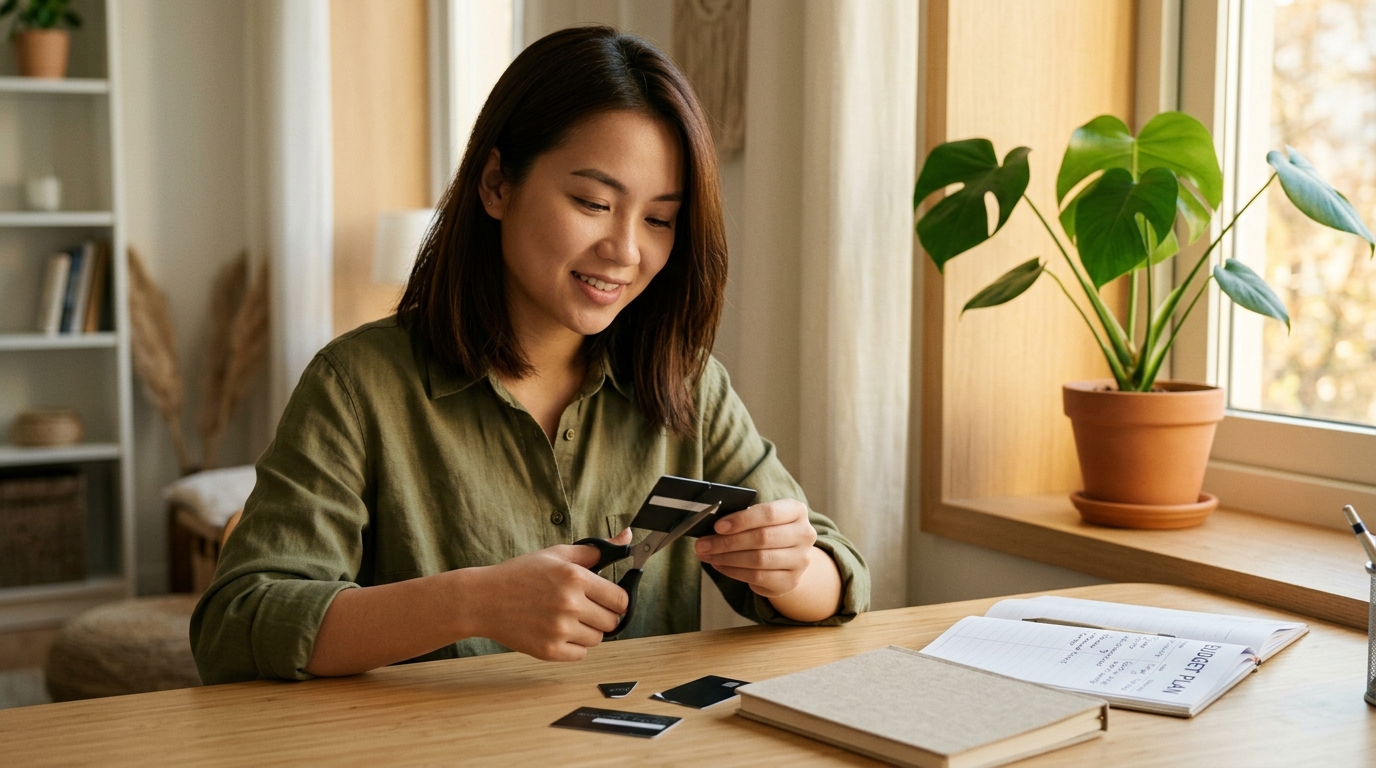
Ngay sau khi kê khai, hãy gỡ bỏ toàn bộ liên kết thẻ tín dụng khỏi các sàn thương mại điện tử và ứng dụng giao đồ ăn. Cất thẻ tín dụng vào góc tủ, hoặc can đảm lấy kéo cắt đôi nó nếu bạn thấy mình không đủ kỷ luật để kiềm chế. Tuyên bố dừng hẳn việc tạo thêm bất kỳ khoản nợ mới nào. Không có giải pháp trả nợ nào có thể hiệu quả nếu con thuyền tài chính của bạn vẫn tiếp tục bị đục thêm những lỗ thủng mới mỗi tuần.
Bước 2: Áp dụng phương pháp quả cầu tuyết gom nợ và cắt giảm các khoản chi sĩ diện
Sắp xếp các khoản nợ theo thứ tự từ nhỏ nhất đến lớn nhất, bất kể lãi suất. Hãy dồn toàn lực tài chính để trả dứt điểm khoản nợ nhỏ nhất đầu tiên, trong khi vẫn duy trì mức thanh toán tối thiểu cho các khoản còn lại. Khi xóa sổ được một món nợ, bạn sẽ có được một chiến thắng tâm lý vô cùng mạnh mẽ, tạo đà hứng khởi để tiếp tục dồn toàn bộ số tiền đó sang thanh toán khoản nợ tiếp theo như một quả cầu tuyết lăn tròn ngày càng lớn.
Để có tiền dồn vào trả nợ, hãy mạnh tay cắt bỏ những khoản chi tiêu sĩ diện. Từ chối những buổi tụ tập sang chảnh không cần thiết, tự nấu ăn tại nhà, chuyển về gói cước điện thoại cơ bản và hủy bỏ các gói xem phim giải trí trực tuyến. Hãy thành thật nói với bạn bè rằng: “Dạo này mình đang tập trung cơ cấu lại tài chính cá nhân nên xin phép không tham gia các cuộc vui đắt đỏ”. Một người bạn thực sự sẽ tôn trọng sự thành thật đó, còn những người quay lưng lại chỉ chứng tỏ họ chưa từng quan tâm đến bạn.
Bước 3: Xây dựng quỹ khẩn cấp 3 tháng và xác lập ranh giới tài chính cá nhân sòng phẳng
Sau khi đã thanh toán hết các khoản nợ xấu, tuyệt đối không được chủ quan quay lại thói quen chi tiêu cũ. Nhiệm vụ sống còn tiếp theo là xây dựng một quỹ khẩn cấp tương đương 3 tháng chi phí sinh hoạt cơ bản, gửi vào tài khoản tiết kiệm linh hoạt không kỳ hạn. Quỹ này là tấm khiên hộ mệnh bảo vệ bạn trước những biến cố bất ngờ như ốm đau, sửa xe hay mất việc, giúp bạn không bao giờ phải quay lại vay mượn ứng dụng hay quẹt thẻ trả góp nữa.
Hãy thiết lập một nguyên tắc vàng cho cuộc đời mình: Không bao giờ mua một món đồ tiêu sản nếu bạn không có đủ tiền mặt để trả đứt 2 lần giá trị của nó. Nếu muốn nâng cấp chiếc điện thoại mới, hãy mở một tài khoản tích lũy riêng và kiên nhẫn để dành từng đồng cho đến khi đủ tiền. Cảm giác mua một món đồ bằng chính những đồng tiền sạch sẽ do mình làm ra, cầm nó trên tay mà không vướng bận một dòng nợ nần, là một trải nghiệm tự do và đàng hoàng gấp trăm lần cảm giác quẹt thẻ vay mượn.
Tuổi trẻ là quãng thời gian quý giá nhất để tích lũy kiến thức, tôi luyện bản lĩnh và xây dựng nền tảng vững chắc cho tương lai. Đừng để những năm tháng đẹp đẽ nhất của cuộc đời bị chôn vùi dưới đống hóa đơn trả góp vô nghĩa. Dám sống giản dị, dám trung thực với hoàn cảnh của mình và làm chủ dòng tiền là bước đi đầu tiên để bạn trở thành một người làm chủ thực sự của cuộc đời mình.
“Tự do thực sự không nằm ở chiếc điện thoại đời mới nhất hay những món đồ hiệu đắt tiền trên người, mà nằm ở việc đêm về bạn ngủ một giấc thật ngon lành vì không nợ nần bất kỳ ai một đồng bạc nào.”
Mời bạn cùng đọc thêm góc phản tư Mặc cảm ly trà sữa 50k để thấu hiểu mối quan hệ sâu xa giữa cảm giác thiếu thốn bên trong và thói quen tiêu tiền bù đắp.