Có một cảm giác cay đắng mà rất nhiều bạn trẻ đi làm chăm chỉ đều từng nếm trải vào những ngày giáp Tết: bạn ngồi nhìn lại một năm vừa qua, bạn nhớ rõ những đêm tăng ca mệt nhoài, những buổi họp căng thẳng đến đau đầu, những ngày chạy ngoài đường mưa gió. Bạn đã làm việc không ngừng nghỉ, thu nhập trên bảng lương của bạn thậm chí đã tăng gấp rưỡi hoặc gấp đôi so với ngày mới ra trường.
Thế nhưng, khi mở ứng dụng ngân hàng để kiểm tra số dư thực tế, tim bạn như thắt lại. Số tiền còn lại trong tài khoản chẳng khác là bao so với những năm trước. Nó chỉ vỏn vẹn đủ để bạn duy trì tiền phòng trọ và ăn uống thêm một hai tháng nếu chẳng may mất việc.
Bạn tự hỏi một câu đầy hoang mang: Rốt cuộc tiền của mình đã bốc hơi đi đâu hết rồi?
Bạn không hề cờ bạc, không dính vào những trò đầu tư lừa đảo, cũng chẳng mua sắm hàng hiệu xa xỉ. Bạn chỉ sống một cuộc đời bình thường như bao người xung quanh, nhưng tiền bạc cứ thế lặng lẽ chảy qua kẽ tay như cát mịn.
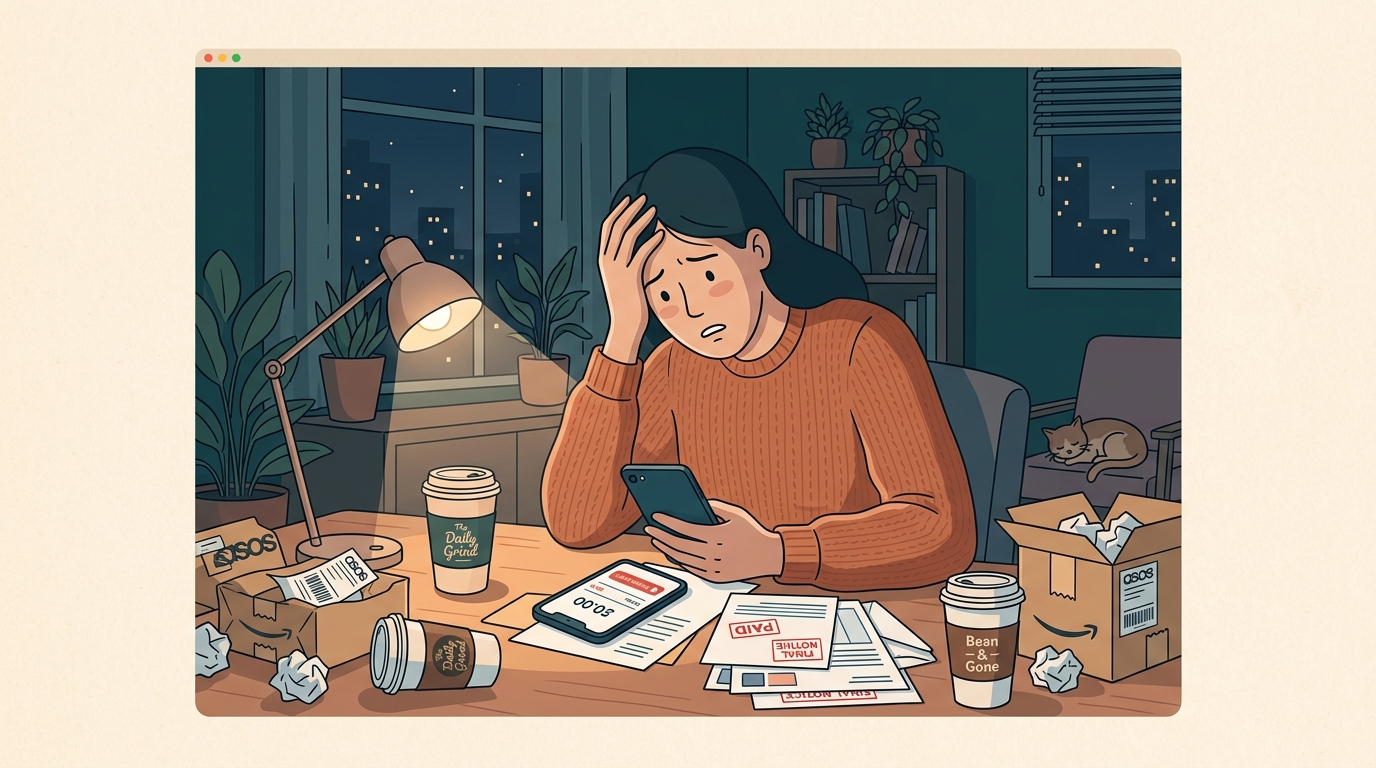
Tiếng ting ting đầu tháng và nỗi hoang mang khi nhìn lại số dư cuối năm
Để hiểu tại sao tiền bạc lại biến mất, tụi mình hãy cùng nhìn lại nhịp sống quen thuộc của một người đi làm sau vài năm ra trường.
Thời sinh viên hay lúc mới nhận việc với mức lương khởi điểm sáu bảy triệu đồng, bạn vẫn sống ổn. Bạn ở chung phòng trọ nhỏ với bạn bè, đi chiếc xe máy cũ, mỗi bữa cơm trưa chỉ tốn ba mươi nghìn và tối đến uống ly trà đá vỉa hè là thấy vui. Lúc đó, bạn từng nghĩ: Chỉ cần sau này lương mình lên được mười lăm hay hai mươi triệu, mỗi tháng mình sẽ dư ra cả chục triệu, gom góp vài năm là có một khoản vốn kha khá lận lưng.
Thế nhưng khi thu nhập của bạn thực sự chạm mốc mười lăm triệu, hai mươi triệu, chuyện gì đã diễn ra?
Căn phòng trọ cũ bỗng nhiên trở nên chật chội và nóng bức, bạn chuyển sang thuê một căn hộ dịch vụ có ban công với giá thuê gấp đôi. Chiếc xe máy cũ hay hỏng vặt được đổi sang xe tay ga đời mới trả góp. Bữa trưa văn phòng không còn là cơm bình dân mà là những phần cơm gà, bún đậu đặt qua ứng dụng kèm theo ly trà sữa hay cà phê thương hiệu năm mươi nghìn mỗi sáng.
Mỗi khi trải qua một tuần làm việc căng thẳng, bị sếp mắng hoặc dự án gặp trục trặc, bạn lại tự dỗ dành mình:
- Mình đã vất vả cả tuần rồi, ăn một bữa lẩu sang chảnh một chút có sao đâu.
- Quần áo cũ mặc mãi đi gặp khách hàng trông không được tự tin, sắm thêm vài bộ đồ mới cũng là đầu tư cho bản thân mà.
- Chiếc tai nghe xịn này hơi đắt nhưng giúp mình tập trung làm việc tốt hơn, quẹt thẻ một cái cho xong.
Mỗi lần rút ví hay bấm nút thanh toán, lý do nào nghe cũng rất hợp lý. Nhưng khi gom tất cả những khoản chi nho nhỏ đó lại vào cuối tháng, bạn giật mình nhận ra toàn bộ phần lương tăng thêm đã biến mất không dấu vết. Bạn rơi vào cái vòng luẩn quẩn: cày cuốc cật lực để có thêm tiền, rồi dùng số tiền đó để bù đắp cho những mệt mỏi thể xác, và vì chi phí sống đã lỡ tăng cao nên bạn lại càng không dám nghỉ ngơi, buộc phải tiếp tục cày cuốc.
Thu nhập tăng lên nhưng túi tiền cứ tự động xẹp xuống
Nhiều người nghĩ rằng mình không có tiền dư là do lương chưa đủ cao hoặc do không biết đầu tư tiền đẻ ra tiền. Nhưng ngoài đời thực, lý do tiền bạc thất thoát thường bắt nguồn từ ba thói quen quen thuộc trong suy nghĩ của tụi mình.
Thứ nhất là thói quen biến những thứ xa xỉ thành điều bình thường. Khi kiếm được nhiều tiền hơn, mức sống của tụi mình tự động nâng lên theo một cách rất tự nhiên mà bản thân không hề hay biết. Một ly cà phê đắt tiền, những chuyến xe công nghệ thay cho xe buýt, những buổi tụ tập cuối tuần ban đầu chỉ là sự tự thưởng thỉnh thoảng. Nhưng chỉ sau một tháng, đầu óc tụi mình đã quen với sự tiện nghi đó và coi nó thành mức sống tối thiểu. Một khi đã quen ở phòng rộng, đi xe êm, ăn quán đẹp, việc quay về lối sống giản dị ngày trước sẽ khiến bạn cảm thấy khổ sở. Nếu một chiếc xô đã bị thủng đáy, bạn có đổ thêm bao nhiêu nước vào thì nước cũng sẽ chảy ra ngoài hết mà thôi.
Thứ hai là thói quen tiêu tiền để xoa dịu cảm xúc mệt mỏi. Bạn có để ý rằng mình hay bấm mua hàng online nhiều nhất vào những buổi tối sau một ngày làm việc uể oải không? Sau tám tiếng chịu đựng áp lực, bị kiểm soát gắt gao hoặc phải nuốt ngược ấm ức vào trong, bạn cảm thấy mình kiệt sức và mất quyền tự chủ. Khoảnh khắc bấm nút đặt hàng mang lại cho bạn cảm giác hưng phấn tức thì, cảm giác rằng mình vừa làm chủ được một điều gì đó cho riêng mình. Nhưng niềm vui khi bóc gói hàng chỉ kéo dài được vài phút, để rồi nhường chỗ cho nỗi tiếc nuối khi nhìn vào tin nhắn trừ tiền của ngân hàng. Tụi mình đang dùng tiền bạc để chữa lành tạm thời cho sự mệt mỏi bên trong tâm hồn.
Thứ ba là ảo tưởng về một bản thân chăm chỉ trong tương lai. Tụi mình thường rất hào phóng với chính mình ở hiện tại và gửi gắm toàn bộ trách nhiệm cho bản thân của tháng sau. Bạn tự nhủ: Tháng này lỡ tiêu nhiều rồi, thôi cứ xài cho thoải mái, tháng sau mình sẽ tiết kiệm bù lại. Nhưng bản thân của tháng sau thực ra cũng vẫn là bạn, cũng phải đối mặt với đúng những mệt mỏi và cám dỗ đó. Kết quả là việc tiết kiệm cứ bị hoãn từ tháng này qua tháng khác, từ năm này qua năm khác.
Đồng tiền làm ra là để mua lại sự an tâm và tự do
Ý nghĩa thực sự của đồng tiền không nằm ở việc bạn mua được bao nhiêu món đồ đắt tiền để khoe với bạn bè, mà nằm ở số lượng quyền lựa chọn mà bạn nắm giữ trong tay.
Hãy thử tưởng tượng hai tình huống:
Tình huống thứ nhất: Bạn có mức lương ba mươi triệu mỗi tháng, lái xe đẹp, dùng điện thoại mới nhất nhưng tài khoản tiết kiệm chỉ có vài triệu đồng. Mỗi sáng thức dậy, bạn buộc phải đi làm dù công việc đó làm bạn kiệt quệ, dù sếp đối xử bất công, bởi vì chỉ cần nghỉ việc một tháng là bạn không có tiền trả tiền thuê nhà và trả nợ thẻ tín dụng. Bạn đang làm nô lệ cho chính mức sống của mình.
Tình huống thứ hai: Lương bạn chỉ mười lăm triệu, bạn đi xe máy bình thường, ăn uống giản dị nhưng trong tài khoản luôn có sẵn một khoản tiền dự phòng đủ sống đàng hoàng trong sáu tháng đến một năm. Khi bước vào công ty, tâm thế của bạn hoàn toàn khác. Bạn làm việc với sự điềm đạm, không sợ hãi và có thể dũng cảm nói lời từ chối trước những đòi hỏi vô lý, bởi vì bạn biết mình có một tấm đệm an toàn sau lưng.
Khoản tiền bạn giữ lại được chính là tấm khiên bảo vệ lòng tự trọng và sự bình an của bạn. Nó cho bạn quyền được nghỉ ngơi vài tuần khi quá mệt mỏi, cho bạn cơ hội được học thêm kỹ năng mới và giúp bạn không bao giờ phải cắn răng chấp nhận những điều trái với lương tâm chỉ vì miếng cơm manh áo.
Muốn giữ được tiền, nguyên tắc quan trọng nhất là phải trả công cho tương lai của mình trước tiên. Đa phần mọi người đều làm theo cách: nhận lương về, chi tiêu thoải mái cả tháng, cuối tháng còn dư bao nhiêu thì cất đi. Làm theo cách đó thì con số còn lại sẽ luôn luôn bằng không, vì chi tiêu sẽ tự động phình to ra để nuốt trọn số tiền bạn có trong tài khoản. Người biết giữ tiền sẽ làm ngược lại: ngay khi lương vừa về, họ lập tức trích một phần cố định chuyển vào nơi an toàn, sau đó mới học cách sinh hoạt gói gọn trong số tiền còn lại.
Ba chiếc hũ đơn giản để giữ lại mồ hôi nước mắt của chính mình
Để chấm dứt tình trạng làm quần quật mà không thấy tiền, bạn không cần phải ghi chép chi li từng mớ rau ngọn hành trên những bảng tính phức tạp. Hãy bắt đầu bằng ba bước rất cụ thể sau đây:
Bước một, chia tiền lương vào ba ngăn tài khoản ngay khi nhận được. Đừng bao giờ để toàn bộ tiền lương nằm chung trong một thẻ ngân hàng vì bạn sẽ rất dễ tiêu lẹm vào phần tiền dành dụm. Hãy mở ba tài khoản:
- Ngăn sinh hoạt thiết yếu chiếm khoảng năm mươi đến sáu mươi phần trăm thu nhập. Đây là tiền phòng trọ, tiền ăn uống cơ bản, tiền xăng xe và các hóa đơn bắt buộc. Nhận lương xong là thanh toán các khoản này ngay.
- Ngăn dự phòng tương lai trích thẳng mười lăm đến hai mươi phần trăm thu nhập ngay trong ngày nhận lương. Bạn chuyển số tiền này sang một tài khoản tiết kiệm không cài ứng dụng chuyển tiền trên điện thoại và không mang theo thẻ bên mình. Mục tiêu đầu tiên là tích lũy đủ khoản tiền sinh hoạt tối thiểu trong ba đến sáu tháng.
- Ngăn chi tiêu vui chơi chiếm khoảng hai mươi phần trăm còn lại. Đây là khoản tiền bạn được phép tiêu xài thoải mái cho cà phê, xem phim, ăn uống cùng bạn bè mà không cần cảm thấy có lỗi. Nhưng một khi ngăn này hết tiền, bạn phải chấp nhận ở nhà nấu ăn và từ chối các buổi hẹn ngoài quán cho đến tháng sau.
Bước hai, áp dụng quy tắc tạm dừng ba ngày trước khi mua đồ không thiết yếu. Mỗi khi lướt mạng xã hội thấy một chiếc áo đẹp, một đôi giày mới hay một món đồ công nghệ bắt mắt, bạn hãy chụp màn hình lại và lưu vào một ghi chú trên điện thoại. Hãy để món đồ đó nằm yên trong ba ngày. Sau bảy mươi hai giờ, khi cảm giác bốc đồng đã lắng xuống, bạn mở lại ghi chú và tự hỏi: Nếu không mua món này, mình có sống vui vẻ được không? Đa phần những món đồ từng làm bạn mê mẩn sẽ trở nên hoàn toàn bình thường sau vài ngày suy ngẫm.
Bước ba, dọn dẹp các khoản chi lặt vặt và quy đổi giá tiền thành giờ lao động. Hãy mở lịch sử giao dịch ngân hàng của tháng trước và rà soát lại: những gói dịch vụ xem phim, nghe nhạc hay các ứng dụng bạn đăng ký dùng thử rồi quên hủy là bao nhiêu tiền? Hãy bấm hủy ngay những thứ bạn không dùng tới trong ba mươi ngày qua. Đồng thời, mỗi khi chuẩn bị chi một số tiền lớn cho một buổi ăn chơi, hãy lấy số tiền đó chia cho mức thu nhập theo giờ của bạn. Nếu bạn kiếm được một trăm nghìn một giờ, một bữa ăn một triệu đồng tương đương với mười tiếng đồng hồ bạn phải ngồi còng lưng chịu đựng áp lực nơi làm việc. Khi nhìn thấy số giờ lao động thật sự phía sau mức giá, bạn sẽ tự động biết cách cân nhắc chi tiêu khôn ngoan hơn.
Giữ được tiền không làm cuộc sống của bạn trở nên khổ sở hay tằn tiện, mà ngược lại, nó mang đến cho bạn sự tự do và thanh thản đích thực. Từng đồng tiền bạn tích lũy được hôm nay chính là viên gạch xây nên sự đàng hoàng và tự tin của bạn trong những ngày mai.